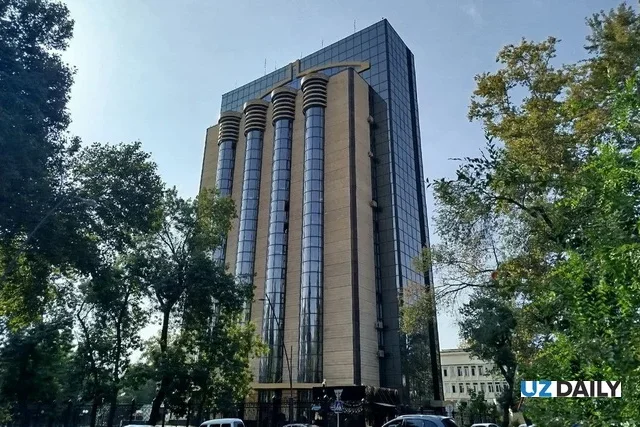
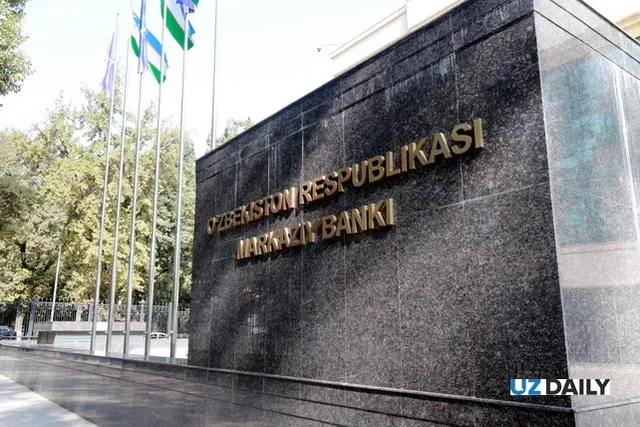
Toşkent, Özbekiston (UzDaily.uz) — 2026 yil 1 oktyabr holatiga köra, Özbekistonda aktivlari 30 trln sömdan ortiq bölgan 12 ta tijorat bankining jami aktivlari 821,9 trln sömni yoki bank tizimi umumiy aktivlarining qariyb 79 foizini taşkil etdi. Mamlakatda jami 35 ta bank faoliyat yuritadi, ularning aktivlari 1 044,8 trln sömga yetgan. Bu haqda Özbekiston Respublikasi Markaziy banki xabar berdi.
Aktivlari 10 trln sömdan 30 trln sömgaça bölgan yana 11 ta bank ixtiyorida 181,5 trln söm mavjud. Aktivlari 10 trln sömgaça bölgan qolgan 12 ta bank esa jami 41,4 trln söm aktivni boşqaradi. Jumladan, aktivlari 3 trln sömdan 10 trln sömgaça bölgan oltita bankka 34,2 trln söm, aktivlari 3 trln sömgaça bölgan oltita kiçik bankka esa 7,2 trln söm töğri keladi.
Kreditlaş sohasida aktivlar konsentratsiyasi yana-da yuqori. Bank tizimidagi 659,1 trln sömlik kreditlarning 539,4 trln sömi yoki qariyb 82 foizi eng yirik banklar guruhi tomonidan ajratilgan. Uşbu banklar sektorning sof foydasidan ham uçdan ikki qismidan köproğiga ega: 15,3 trln sömlik umumiy foydaning 10,3 trln sömi ular hissasiga töğri keladi. Şuningdek, aholi omonatlarining qariyb 73 foizi ham mazkur banklar uluşiga töğri keladi.
Kredit portfelining qariyb 89 foizini uzoq muddatli kreditlar taşkil etadi. Ularning hajmi 583,5 trln sömga teng, qisqa muddatli kreditlar esa 75,6 trln sömni taşkil qiladi. Milliy valyutada 406,8 trln söm yoki jami kreditlarning 62 foizi, xorijiy valyutada esa 252,3 trln söm yoki 38 foizi ajratilgan. Banklar yuridik şaxslarga 410,7 trln söm, jismoniy şaxslarga esa 248,4 trln söm kredit bergan.
Valyutada ajratilgan kreditlarning uluşi banklar guruhlari böyiça sezilarli darajada farq qiladi. Aktivlari 30 trln sömdan ortiq bölgan banklarda bu körsatkiç 40 foizdan yuqori, eng kiçik banklarda esa taxminan 17 foizni taşkil etadi.
Bank tizimidagi jami depozitlar 501 trln sömga yetdi. Ularning 309,4 trln sömi yoki 62 foizi yuridik şaxslar mablağlari, 191,6 trln sömi yoki 38 foizi aholi omonatlari hissasiga töğri keladi.
Bank tizimining kapitali 152,9 trln sömni, kapital yetarliligi koeffitsiyenti esa 18,2 foizni taşkil etdi. Aktivlar rentabelligi (ROA) 2,4 foiz, kapital rentabelligi (ROE) esa 14,1 foiz darajasida şakllandi.
Daromadlilikning eng yuqori körsatkiçlari aktivlari 3 trln sömdan 10 trln sömgaça bölgan banklarda qayd etildi: ROA — 5,3 foiz, ROE — 23,7 foiz. Aktivlari 10 trln sömdan 30 trln sömgaça bölgan banklarda uşbu körsatkiçlar mos ravişda 3,7 va 20,8 foizni, eng yirik banklarda esa 2 va 12,3 foizni taşkil qildi.
Eng past daromadlilik aktivlari 3 trln sömgaça bölgan banklarda kuzatildi: ROA — 1 foiz, ROE — 2 foiz. Ularning jami foydasi 39 mlrd sömni taşkil etdi. Şu bilan birga, uşbu banklarda kapital zaxirasi eng yuqori bölib, kapital yetarliligi koeffitsiyenti 27,2 foizga yetdi. Eng yirik banklarda esa bu körsatkiç guruhlar orasida eng past — 17,6 foizni taşkil qildi.
Markaziy bank bahosiga köra, keltirilgan ma’lumotlar banklar kredit portfelida uzoq muddatli kreditlar, depozitlar bazasida esa yuridik şaxslar mablağlari uluşi yuqori ekanini körsatadi.